从年销3000亿到90.68亿美元债务违约,世茂输在哪?
2019年,世茂还在拿出几十亿元,接手泰禾的项目。七年之后,自己的香港酒店被债权人接管,以27亿港元签下出售协议。
一个曾经年销售超过3000亿元的地产集团,怎么走到了今天?要讲清这件事,得先看看世茂是怎么做大的。
1989年,许荣茂在福建石狮进入房地产。1992年,世茂打造的振狮大酒店试营业;1994年进入北京,做高档外销房;1999年进入上海,世茂滨江花园成为它打开上海市场的代表作。
世茂早期的本事,是在城市发展的好位置,做出有辨识度的高端产品。住宅之外,再配上商业、酒店,形成一整套生活方式的展示。这套开发思路,赶上了城市化和住房改善的需求。
2006年,世茂房地产在香港上市。资本渠道打开,全国扩张随之提速。酒店也沿着这条路径铺开:上海皇家艾美、厦门康莱德,再到2018年开业的上海“深坑酒店”,逐渐成为世茂的品牌名片。
从文旅角度说,世茂确实留下了有创造力的产品。一个废弃采石坑,历经12年变成酒店,本身就是很有代表性的旅游吸引物。今天分析它的困境,不能把这些产品的价值一笔抹掉。
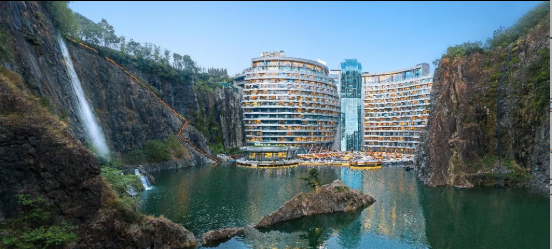
世茂网红深坑酒店
但产品做得好,与整个集团扩张得是否合理,需要分开看。
2019年是一个值得回看的年份。当泰禾开始卖项目缓解资金压力时,世茂连续接手。仅当年5月公布的一批交易,对价就接近40亿元;连同此前交易,泰禾当时已通过向世茂出售项目权益等回笼约77亿元。
站在当时看,收购可以补充土地储备,缩短开发准备时间。世茂看到了同行调整带来的机会。不过,买下项目之后,后续建设、销售和资金投入,也都要继续。买得进来,只完成了投资的前半段。
2020年,世茂合约销售超过3000亿元,进入行业前列。同年,“世茂房地产”更名为“世茂集团”,旗下业务已经延伸到酒店、商业、主题娱乐、服务等多个领域。
问题就在这里:产业名录越来越长,收入来源究竟变了多少?
财报给出的答案是,2019年,物业销售占集团收入的94.4%;2020年仍有93.2%。到了这一年,酒店、商业、物业管理及其他业务加在一起,收入占比也只有6.8%。
也就是说,那些知名酒店和文旅项目,已经撑起了世茂的品牌形象,却远未形成足以承接地产下行压力的收入规模。世茂的资金运转,仍高度依赖房地产销售和融资。
更值得注意的是,2020年底,世茂披露“三道红线”指标全部达标,净负债率为50.3%。单看当时的指标,很难想到它会那么快陷入困境。
这恰好说明,某个时点的财务比例,不能替企业保证今后的回款。项目已经铺开,建设要继续,债务也会到期;一旦销售转弱、融资接续困难,过去的扩张就会迅速变成资金压力。
2021年下半年,世茂销售下滑、流动性承压。到2022年7月,一笔10亿美元票据未能按期偿付,债务危机走到了公开违约这一步。此后,卖资产、谈展期、做重组,成为它持续几年的主要任务。
所以,今天香港两家酒店被接管出售,要放在这条发展脉络里理解。集团的开发业务和融资出了问题,酒店也被卷入偿债安排。
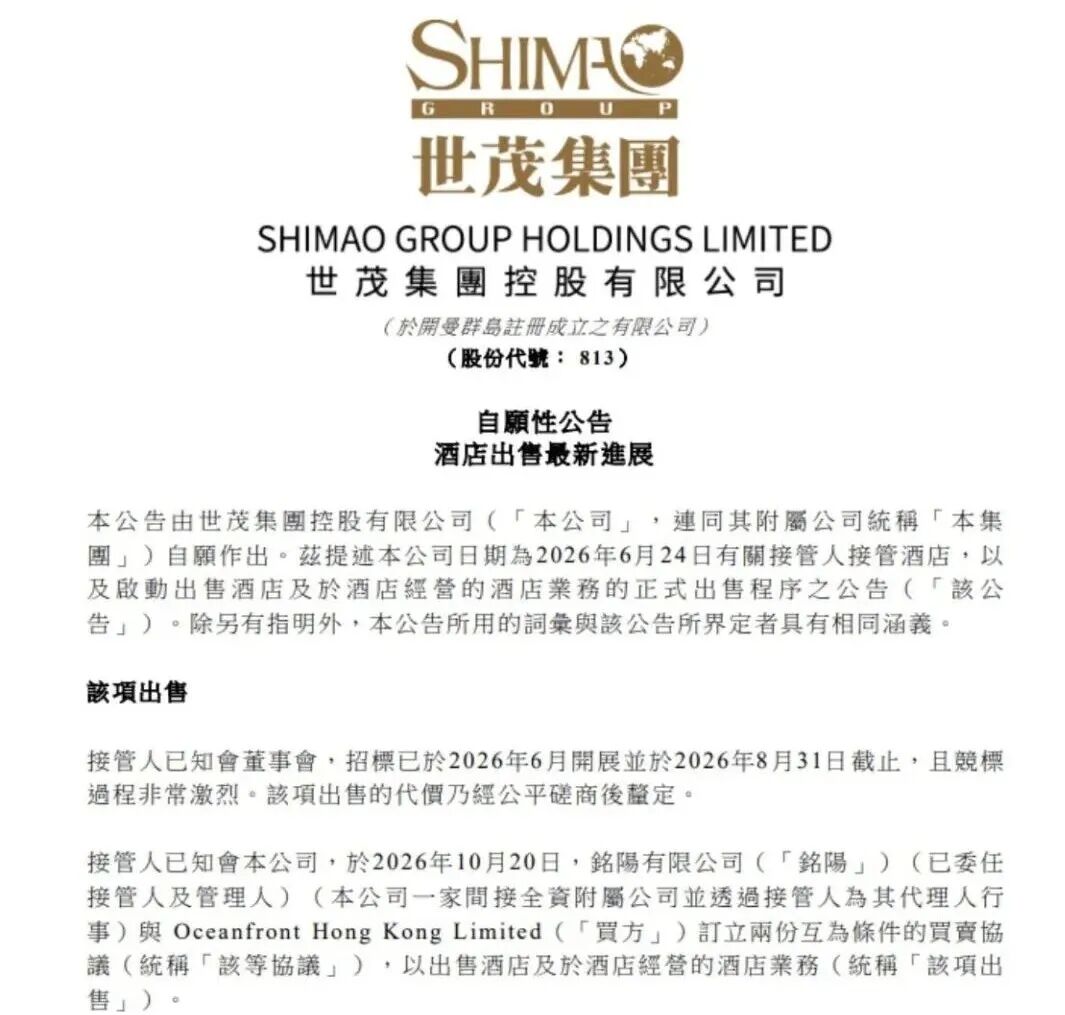
世茂出售香港两家酒店公告
这两家酒店2025年合计贡献近5亿元人民币收入,在世茂酒店板块中分量不轻。但它们已经抵押给银团,出售净款将先偿还对应贷款。世茂预计没有剩余净现金进入境外重组指定账户。交易完成后,债务会减少,这部分酒店未来的经营收益也将转走。
从当年的收购方,走到今天由接管人处置资产,世茂失去的不只是酒店所有权,还有等待资产恢复、选择出售时点的余地。
2025年生效的境外债务重组,也没有结束这场危机。今年,一项清盘呈请因持续60天未被撤销或中止,再次触发约90.68亿美元债务工具违约。截至公告日,公司尚未收到即时还款要求,但重组争取到的时间再次面临压力。
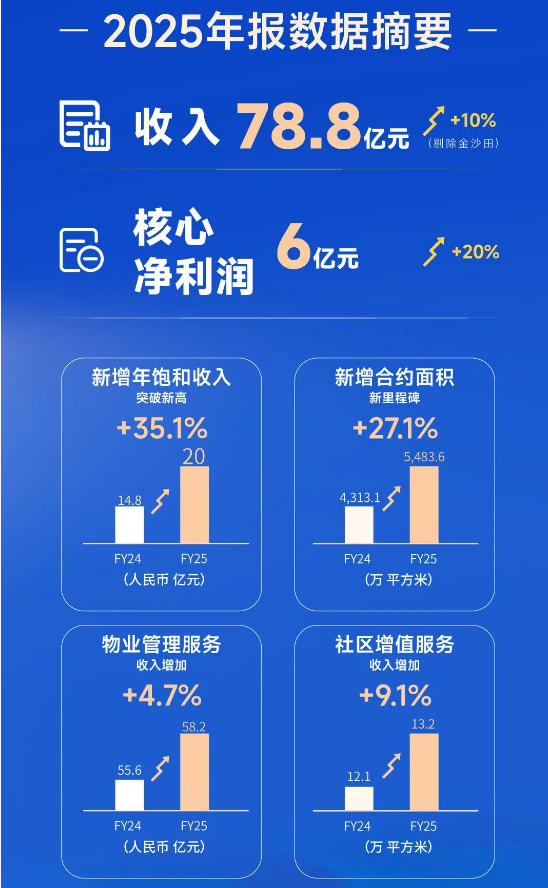
世茂集团2025年报数据摘要
图源:世茂服务Shimao Service
回看世茂的发展,我认为最需要反思的,是扩张时对未来销售和融资能力的判断。地产收入可以支持企业把酒店、商业和乐园建起来,但这些业务需要多久才能形成足够的回报,必须另算一本账。
世茂已经证明,开发商能做出好酒店。它今天的处境也说明,拥有一批好酒店,不足以替代大幅收缩的房地产回款,更承担不了整个集团的债务。文旅业务能否成为第二条收入来源,最终要看它实际挣到多少钱,以及能否覆盖自身的投入和债务。