黄金周背后:一批文旅存量项目,等着假期回血还债
2018到2020年集中上马的文旅重资产项目,正在2024到2026年迎来债务集中到期。
对这条赛道而言,国庆黄金周早已不只是营销节点,更像一年一度的大考。大量项目平时经营性现金流为负,淡季收入只够覆盖基础运维,四季度到期的银行贷款、非标债务、工程欠款和利息,都得指望十一长假回血。
从多家AMC机构、地方城投资管、文旅债权处置方了解到,当前存量文旅资产的处置节奏,很大程度上由黄金周业绩决定:长假数据达标,项目可以延续重整方案、暂缓查封拍卖;数据不及预期,债权方会迅速启动压降、清算和股权转让,行业存量出清随之提速。
一、文旅重资产
进入刚性偿债周期
文旅重资产项目天然带着几个毛病:季节性错配、成本刚性、收益滞后。多数山岳景区、文旅综合体、沉浸式演艺街区、古城文旅项目,全年八成以上的有效现金流,靠国庆、春节两个长假创造。
上一轮扩张周期里,这些项目大多依托土地溢价、房企输血、城投兜底的高杠杆逻辑落地,投资体量大、负债结构复杂、固定折旧和财务费用高企。如今地产托底逻辑失效,地方财政严控新增投入,非标融资陆续到期,行业正式进入还本付息的硬约束阶段。
文旅资产的特殊性在于流动性差、变现周期长、淡季几乎没有造血能力。对债权方和资管机构来说,指望日常经营收回资金不现实,两个黄金周成了仅有的现金流观测窗口和偿债回款来源。由此形成了当前的核心博弈:长假营收对项目而言不是利润,而是续命的筹码;黄金周数据对债权方而言不只是景气度指标,更是资产定价、债务谈判和处置方案的依据。
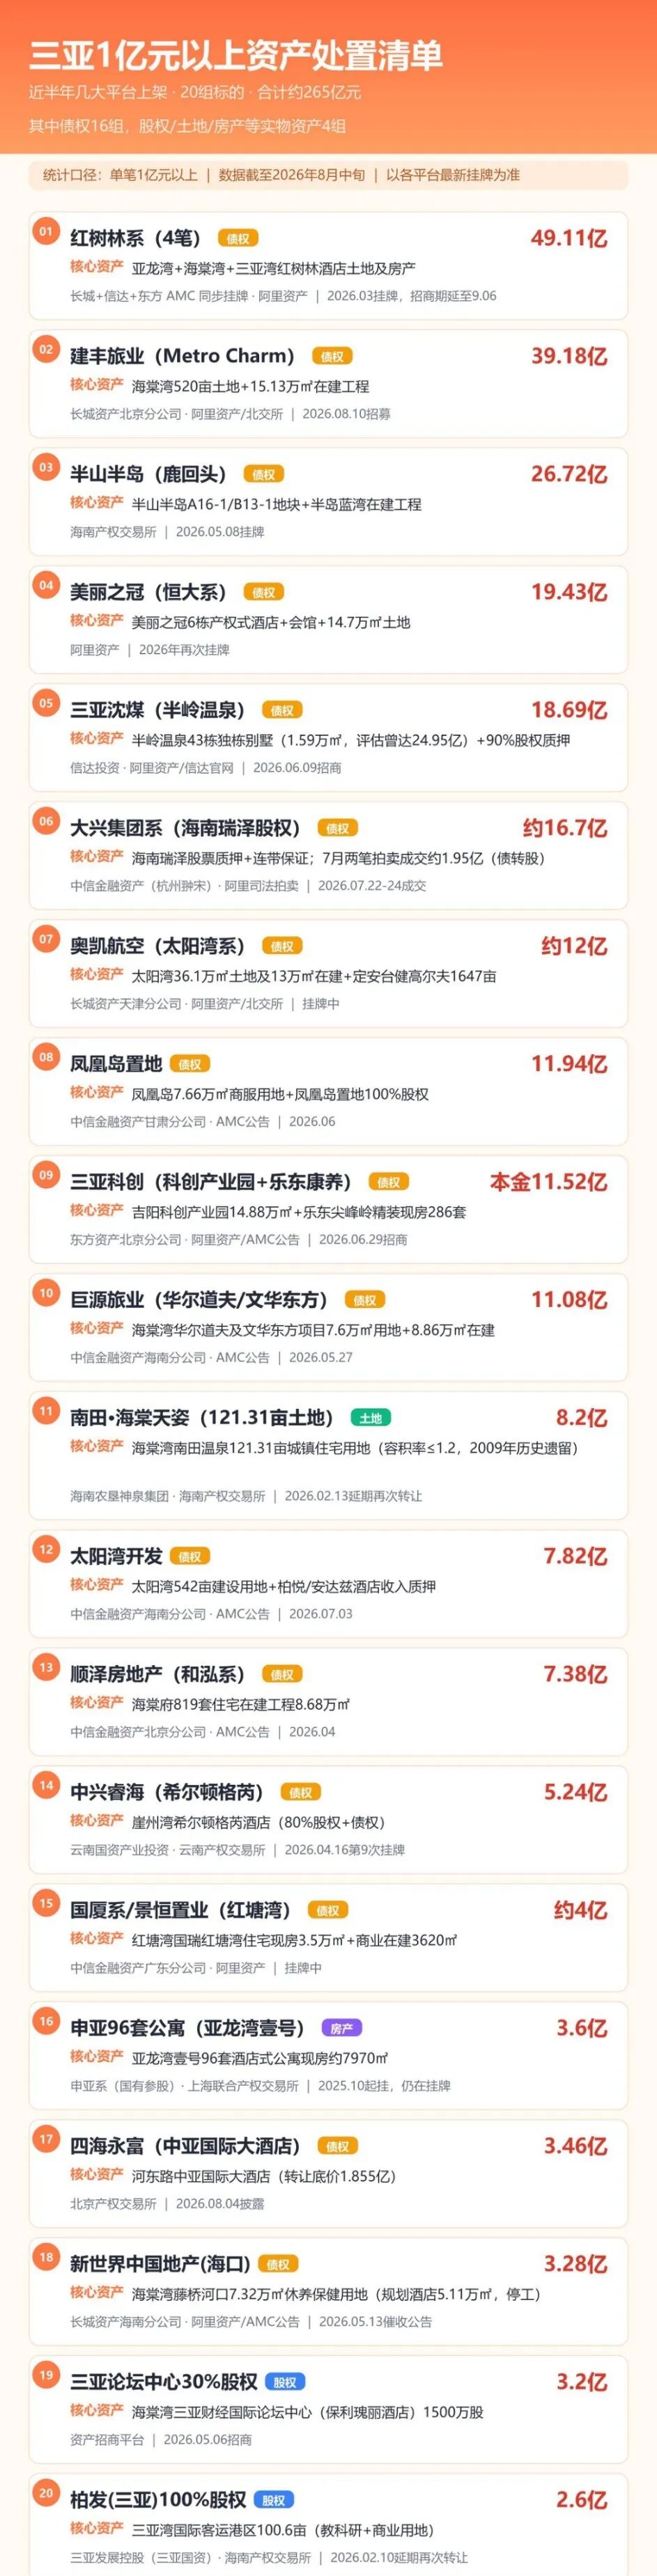
包括多个文旅项目的三亚1亿元以上资产处理清单 图源:网易地产
二、债权方把黄金周
当成生死考核期
梳理近两年文旅资产重整、拍卖、股权转让的案例可以发现,绝大多数重资产文旅项目的司法处置和债务重组进度,都与长假业绩深度绑定。
对银行、四大AMC、地方国资资管平台三类核心债权方来说,黄金周的作用有三层。
一是验证重整方案的可行性。陷入债务危机的文旅项目大多通过司法重整实现债务本金压降、利息减免、还款周期拉长,但所有重整方案都预设了年度长假现金流的回款规模。十一的营收、客流、二次消费一旦达不到预案标准,偿债缺口就会扩大,债权人会否决存续方案,转入清算。
二是锁定资产真实估值。文旅重资产无法按固定资产原值定价,核心看持续经营性现金流。淡季运营数据失真,只有黄金周的大客流场景,才能真实反映项目的承载力、消费转化能力和市场竞争力,这也是资管机构测算资产残值、确定处置底价的依据。
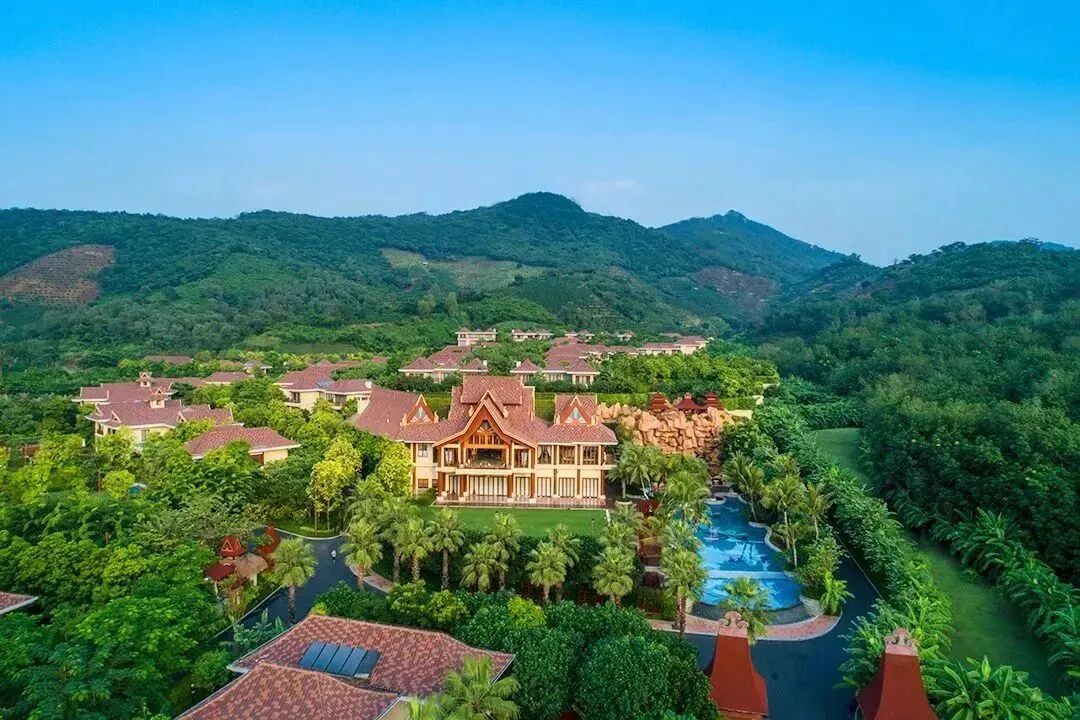
三亚沈煤半山温泉 图源:三亚旅游发展局
三是决定处置节奏的快慢。长假现金流稳健、能覆盖当期利息和部分本金,债权方通常会选择续贷、展期、继续运营;如果连续两年长假业绩疲软、增收不增利、现金流持续恶化,资管机构会放弃观望,直接启动折价拍卖、股权转让和资产剥离。
这两年行业一个明显的变化是:文旅项目的运营话语权,正从操盘手和运营方转向债权方和资管机构。项目搞的节庆活动、业态调整、免票策略、套餐产品,本质上都是为了满足债权方的现金流考核。
三、三类存量项目"十一生死局"
结合近两年文旅不良资产处置、司法重整、股权交易的典型标的,债权方对三类项目的考核逻辑各不相同。
1、司法重整类的古城、街区项目,靠长假兑现偿债承诺。这类项目普遍有数十亿乃至百亿级存量投资,历史亏损严重、债权结构复杂、工程欠款积压,往往通过司法重整引入新运营方和国资资本,剥离债务、优化财务结构。
资管机构考核这类项目,看的不是单日客流,而是长假综合现金流净额、二次消费转化率和客单价。项目普遍采用“免门票、聚客流、做消费”的自救模式,暑期和周末的流量只作参考,十一黄金周作为全年最大的消费场景,直接决定重整方案能否落地。
这类项目真正的风险不在短期亏损,而在流量无法稳定转化为偿债现金流。十一消费一旦变现乏力,前期的债务减免、资本入驻、运营升级都会落空,债权人将终止重整计划、启动清算。
2、房企配套的文旅标杆项目,现金流覆盖不了财务成本,只能被动出清。此前大量依托房企母体输血的沉浸式演艺、文旅小镇、主题乐园标杆项目,在地产下行后彻底失去资金兜底。
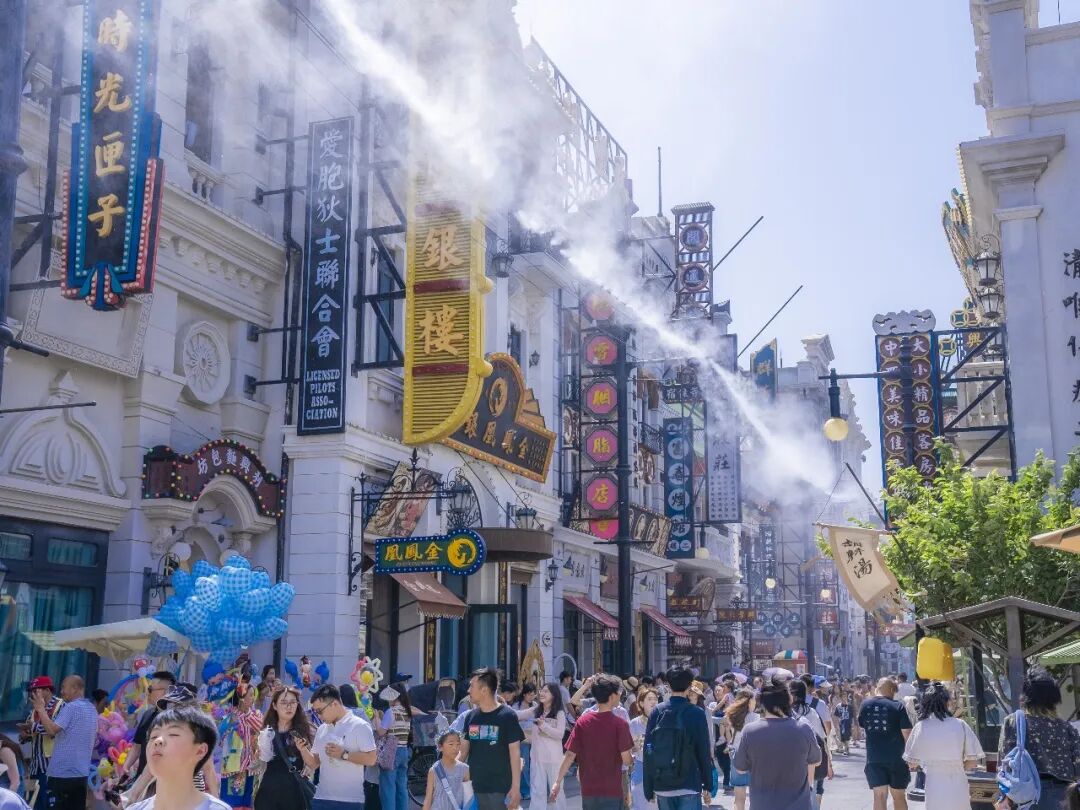
建业电影小镇 图源:郑州电影小镇
这类项目即便节假日客流爆满,但折旧、人员、运维成本高企,单靠黄金周短期营收,覆盖不了数十亿级历史投资的本金和利息。
在资管处置体系里,它们已被归为“低效重资产”:持续经营性现金流匹配不上债务规模,长期持有只会持续失血,所以哪怕黄金周热度再高,结局仍是股权打包转让、资产剥离出清。这也意味着“房企输血+文旅造IP”的旧模式走到了尽头。
3、大型文旅综合体重整项目,旺季现金流全程监管。百亿级的滨海、度假、城市文旅综合体,体量大、债权链条长、涉及债权人众多,是AMC重点处置的标的。
这类项目即使仍在运营,黄金周产生的全部经营性现金流也由重整管理人、资管机构全程监管、专款专用,优先清偿债务和兑付利息,运营方没有自由支配权。
对债权方来说,这类项目的黄金周数据是评估盘活价值、制定后续处置方案的核心标尺。如果连续两个长假现金流不及预期,说明长期造血能力已经失效,资管机构不再等待市场回暖,而是直接折价处置、拆分售卖或清算,尽快化解风险。
四、黄金周的“续命能力”在弱化
多家AMC文旅资产处置团队向执惠反映,近两年最大的变化是:黄金周对现金流的撬动效应在衰减,靠长假翻盘的时代结束了。
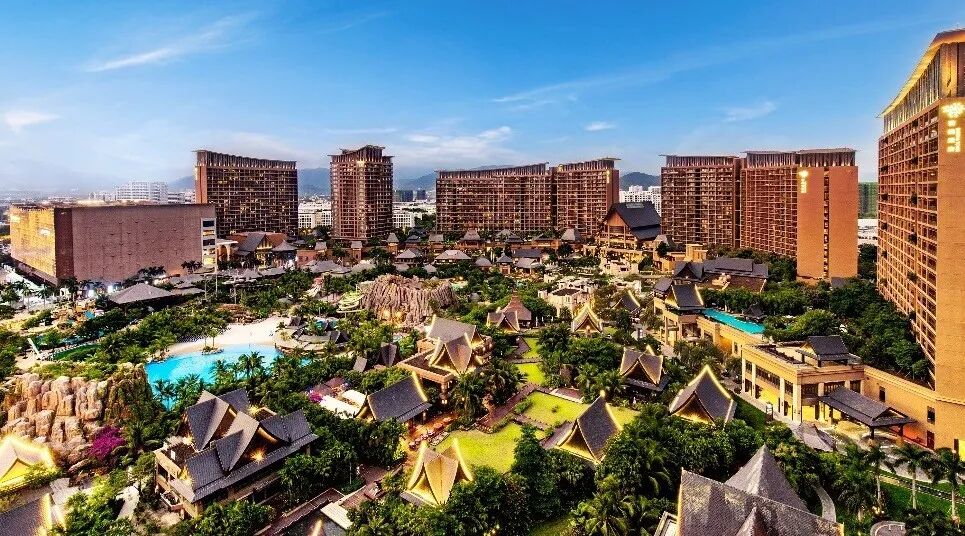
三亚湾红树林度假世界
原因主要有三。一是行业增收不增利已成常态。文旅供给持续过剩,县域文旅、微度假、出境游多方分流客流,节假日用工、运维、营销、渠道佣金成本大涨,很多项目黄金周营收创新高,净利润和现金流净额却在走低,能用来偿债的钱越来越少。
二是债务压力进入最严峻的阶段。多年展期、重整、续贷之后,剩下的债务多为刚性兑付,没有再次减免或延期的余地,四季度集中到期压力远超黄金周短期营收能力。
三是资管机构的耐心正在耗尽。过去债权方普遍倾向观望,拿长假数据赌行业回暖;多年验证下来,重资产文旅的结构性盈利难题无解,处置思路从“等待自救”转向“主动出清”,对业绩不达标的项目近乎零容忍。
五、告别假期侥幸
今年十一黄金周,表面是文旅消费狂欢,背后是一场遍布全国的存量资产偿债大考。对无数重资产文旅项目、运营方和债权机构而言,假期的热闹只是表象,债务清单、现金流考核指标、资产处置预案才是主角。过去靠单一黄金周续命、等政策回暖托底、靠债务延期度日的日子,已经结束了。
未来文旅存量资产会加速分化:能通过轻资产转型、业态升级、精准变现实现常态化造血的项目,有机会走出债务泥潭;依赖假期流量、重资产包袱过重、盈利模式失衡的项目,则会在一轮轮黄金周考核中被加速出清。