酒店资产估值范式切换,现金流定价时代真的来了?
9月17日,华泰紫金华住安住REIT发布询价公告。基金代码181002,询价日定于9月23日,发售份额5亿份,其中战略配售3.6亿份、网下0.98亿份、公众仅0.42亿份。询价区间为每份2.231元至2.725元。
这是国内首单由民营酒店集团主导的公募REIT,也是深交所首单酒店型商业不动产REIT。底层资产是广州天河体育中心的美居与全季酒店,以及上海嘉定江桥万达的桔子水晶酒店,项目估值14.94亿元。
七成份额被机构提前锁定,公众投资者只能分到不到一成的份额。询价结果即将揭晓,它将直接回答一个问题——资本市场对酒店资产的现金流,到底愿意给出什么价格。
过去,酒店资产的估值逻辑很简单——看区位、看品牌、看客房数。谁在核心地段有楼,谁就是赢家。但公募REITs正在把这套逻辑彻底翻过去,现在看的是可测算、可持续的净现金流。现金流是否扎实,正在成为决定酒店资产定价的核心标尺。
一、从锦江到华住
酒店REITs的检验时刻
2025年12月,证监会将商业不动产纳入公募REITs试点范围。此后,锦江和华住率先入局,成为首批试水的酒店集团。
锦江的动作更快。华安锦江商业REIT于8月10日成立,底层资产为18座城市的21家锦江都城酒店,募集约17亿元,2026年预测分派率4.15%。网下询价获得2.31倍超额认购,战略配售份额被保险、社保等长期资本锁定。
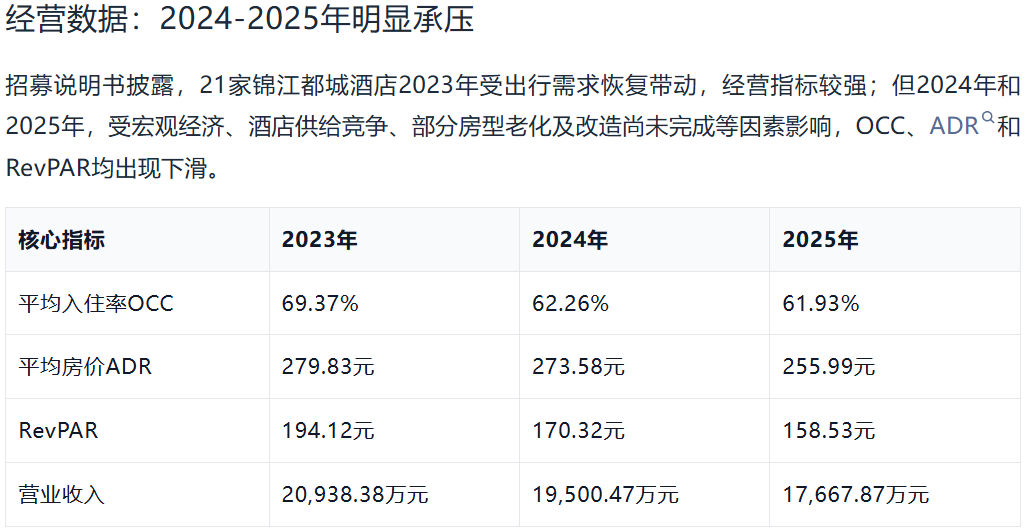
锦江都城酒店核心指标 图源:商业REITs研究社
华住紧随其后,8月获批,9月询价。两家集团的路径相似,但华住作为民营酒店集团主导的首单,其询价结果更具信号意义。
因为酒店REITs面临一个天然短板:酒店收入高度依赖入住率和房价,受淡旺季和宏观周期影响极大。华安锦江招募文件的敏感性分析显示,营业收入上下浮动5%,可供分配现金流可能波动超过12%。这意味着酒店REITs的分红稳定性弱于物流、消费等类别的REITs。
华住REIT在问询回复中主动下调了长期房价增长率和入住率假设,以降低未来现金流的不确定性。这种审慎姿态,恰恰说明酒店REITs的定价核心不是资产的账面价值,而是现金流的可预测性。
华住询价的结果将检验两件事。第一,资本市场愿意为酒店现金流的波动性支付多少风险溢价。第二,民营酒店集团的品牌运营能力,能否在REITs定价中获得比国资更高的认可。
目前已有6家机构携酒店资产进入这一赛道,合计申报规模超过200亿元。复星旅文以三亚亚特兰蒂斯为底层资产申报139.28亿元,开元旅业18.44亿元,广州海珠城发14.25亿元,长春高新11.94亿元。雅诗阁更是成为首个获得监管认可的国际酒店集团底层资产管理人。
从锦江到华住,从国资到民营,从经济型到高端度假,酒店REITs的资产谱系正在快速拓宽。
二、绿发的“整租”实验
高端酒店找到了绕开障碍的钥匙
华住REIT解决的是中端酒店资产如何证券化的问题。但高端酒店发REITs,面临一道更硬的障碍。
国际品牌酒店的管理协议中,通常包含对资产转让的限制条款,需要征得品牌方同意。万豪、洲际、希尔顿这些外资品牌方,对业主变更拥有较大的话语权。过去几年,国内高星酒店业主频繁更换,但每一次换手都需要与外资品牌方反复谈判,沟通成本极高。
绿发的解决方案是在REIT结构里嵌入一层“整租”。
8月21日,绿发商业不动产REIT正式申报,底层资产为济南鲁能贵和洲际酒店和上海艾迪逊酒店。项目公司先将两家酒店整租给关联公司山东商管和绿发酒管,约定保底租金与抽成租金取高。
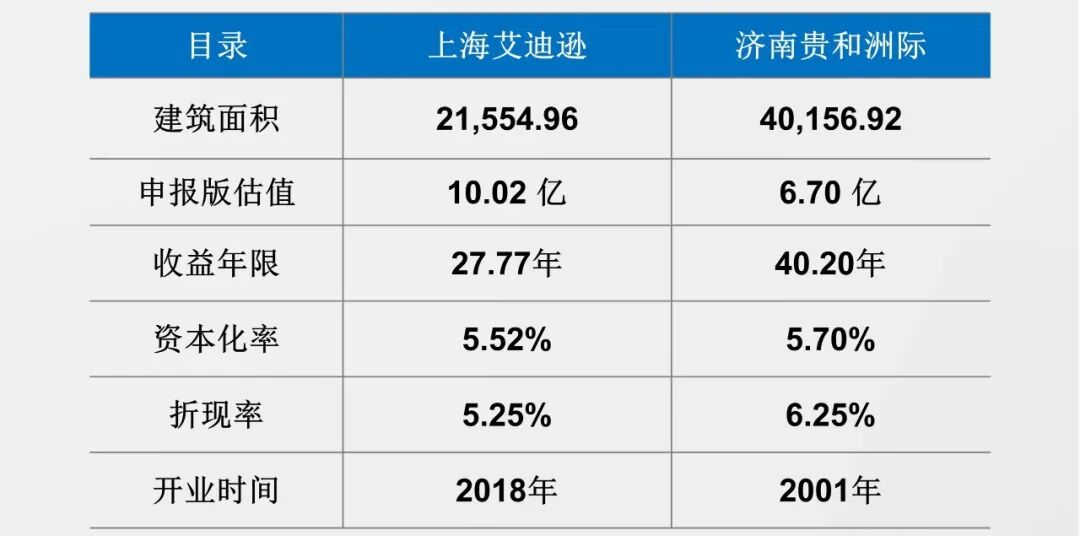
以贵和洲际为例,山东商管支付的租金取1958万元保底租金和营收30.86%抽成租金中的较高者。
这层整租的巧妙之处在于,它把酒店管理协议的甲方从项目公司换签为“二房东”。洲际和万豪的原有管理协议早已签订并在履约中,嵌入整租后,管理协议的甲方变成二房东,而二房东是原甲方的关联公司,品牌方的抗性大大降低。
更关键的是,整租中的保底租金为投资者提供了一层“增信”。酒店营收以C端为主,不如写字楼租约那样平稳。保底租金意味着即便经营波动,投资者仍能获得底线分派。同时,取高提成机制也锁定了利润率,平滑了营收波动。
这是一次产品结构上的实质性创新。它没有改变高端酒店的基本面,但通过法律架构的设计,解决了资产证券化过程中最棘手的合同障碍。对于后续希望将高端酒店资产装入REITs的业主而言,绿发的方案提供了一个可以直接参照的模板。
三、估值范式切换
酒店资产的价值标准被系统性重构
无论是华住的询价,还是绿发的整租实验,都指向同一个底层变化——酒店资产的估值逻辑正在被公募REITs重新定义。
仲量联行7月发布的白皮书,把这种变化说得最清楚。白皮书明确指出,酒店是典型的运营驱动型资产,其核心价值不仅在于物业本身,更在于未来持续创造净运营现金流的能力。现金流折现法成为酒店估值的主导方法。
这意味着,过去靠区位和品牌讲故事的估值方式,在REITs框架下不再适用。白皮书给出了三条硬性标准——第一,NOI核算必须剔除全部非经常性异动收益。第二,按全年营业收入的3%至5%足额计提资本性支出。第三,严格禁止采用乐观改善类假设,包括不得预设管理水平优化、经营模式升级等。
“禁止乐观假设”这一条,直接掐死了靠概念包装资产的老路。
过去酒店估值看区位、看品牌、看客房数,现在看的是可测算、可持续的净现金流。谁能在REITs市场上拿到好价格,不取决于手里有多少栋楼,而取决于每栋楼每年能产生多少真实的、可分配的现金。
这种变化正在倒逼行业从“规模扩张”转向“资产运营”——REITs要求底层资产具备持续稳定现金流,经营毛利需保持在行业较高水平。品牌方和业主必须重新对齐经营目标,提升运营效率,而不是靠新开酒店来堆规模。
“投融管退”的闭环,也第一次在酒店行业真正成型。REITs补全了退出环节,使沉淀的重资产转变为可流动、可定价、可退出的金融资产。华住和锦江的率先落地,复星和开元的跟进申报,标志着这条路径正在从个案走向常态。
但闭环的运转有一个前提,资产必须经得起现金流的检验。锦江REIT底层资产2022至2024年的营收波动幅度超过20%,NOI Margin约20%,低于物流REIT的30%至40%。酒店REITs的长期表现,高度依赖于底层资产的抗周期能力和持续扩募的资产储备。
9月23日的询价结果,将给出市场对华住资产现金流的真实定价。这个价格不仅决定华住REIT的成败,也将为复星、开元等排队中的项目提供参照。酒店资产从"卖房间"进入"卖现金流"的时代,定价权的归属正在被重新书写。谁能把NOI做扎实,谁才能在REITs市场上拿到好价格。